| 费用 | 什么时候发生 | 怎么算 | 钱付给谁 |
|---|---|---|---|
| 开仓手续费 | 开仓成交时 | 名义价值 × 挂单或吃单费率 | 交易所 |
| 平仓手续费 | 平仓成交时 | 平仓时的名义价值 × 挂单或吃单费率 | 交易所 |
| 资金费用 | 每个结算时点,你持有仓位时 | 持仓名义价值 × 当期资金费率 | 多头和空头之间互付 |
| 强平清算手续费 | 仓位被强制平仓时 | 名义价值 × 强平清算手续费率 | 进入风险保障基金 |
一张永续合约从开到平,最多就是这四笔钱。前两笔每次交易都有;资金费用只在你持仓跨过结算时点时才有,可能是付出去,也可能是收进来;最后一笔只在被强平时出现。四笔里有三笔按名义价值算,而不是按你投入的保证金算,这是合约成本最容易被低估的原因。
永续合约带杠杆。价格朝不利方向走时,亏损先从保证金里扣,最坏可能亏掉全部保证金,被强平时还要再付一笔强平清算手续费。下面讲的每一笔费用,和这个风险相比都是小数。
开仓、平仓手续费:按名义价值收,不按保证金
名义价值,就是这张仓位按市场价格算值多少钱:价格 × 合约数量。你用 1,000 USDT 保证金、开 10 倍杠杆,买到的是名义价值 10,000 USDT 的仓位,交易所按 10,000 收手续费。
费率分挂单和吃单两档。下面用一家大型交易所的数字做例子,这是 2026 年 10 月币安 U 本位合约费率页上普通用户那一行:
| 挂单 | 吃单 | |
|---|---|---|
| 标准费率 | 0.0200% | 0.0500% |
| 用 BNB 抵扣(9 折)后 | 0.0180% | 0.0450% |
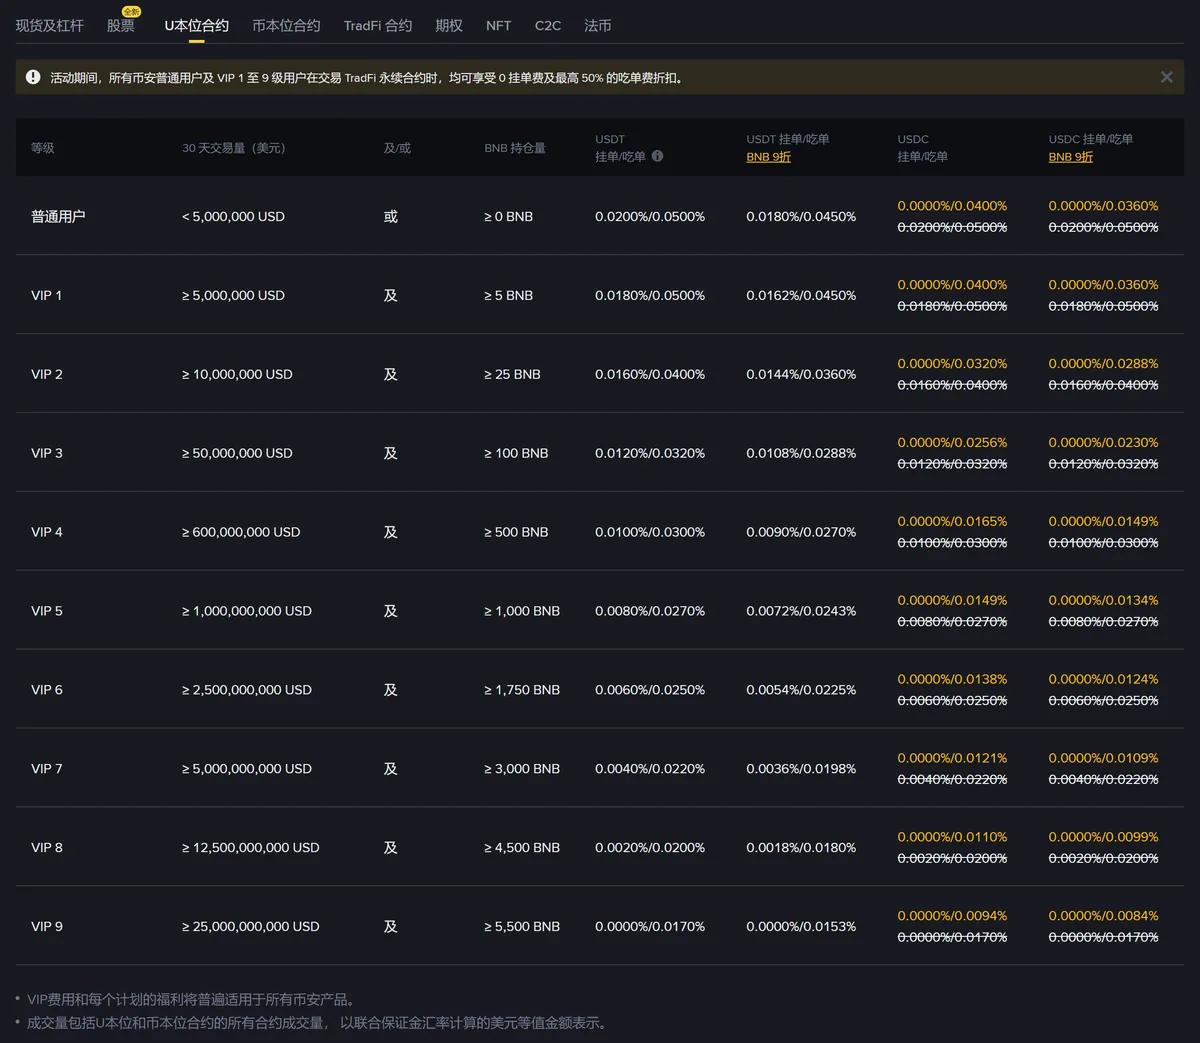
费率数字取自:U 本位合约手续费率(币安费率页),2026 年 10 月核对
同一张费率表上,USDC 保证金的合约单独一列,显示的是限时活动价,表格上方还有一条针对部分合约的活动横幅。也就是说,同一家交易所里,不同保证金币种、不同类别的合约,费率可以不一样。算自己的成本时,先确认你交易的合约属于表上哪一列。
表上的费率按等级往下降。以同一页为例,合约 VIP 1 的门槛是 30 天合约交易量 5,000,000 美元起,并且持有 5 BNB 起,两个条件都要满足;脚注写明,这个交易量包括 U 本位和币本位合约的全部成交量。对多数个人用户来说,普通用户那一行就是自己的费率。
上面的数字都是 U 本位合约的。币本位合约费率另有一张表,算币本位时去同一个费率页找币本位合约那张表,别直接套用这里的数。
两个容易漏的细节:
- 开仓和平仓各收一次。 一个来回付两次手续费,只算开仓那一次,成本就少算了一半。
- 平仓按平仓那一刻的名义价值算。 价格涨了,同样数量的仓位名义价值变大,平仓手续费也跟着变大,反之变小。
挂单还是吃单,看的是你的单子成交时是否已经在订单簿里等着,不看你选的是限价还是市价。限价单什么时候会被当成吃单,见限价单和挂单的区别。
一笔 10 倍仓位,手续费占保证金多少
把上面的费率放到一笔具体的仓位上:
- 保证金:1,000 USDT
- 杠杆:10 倍,名义价值 1,000 × 10 = 10,000 USDT
- 开仓、平仓都是吃单,费率 0.0500%,假设平仓时价格没变
开仓手续费 = 10,000 × 0.0500% = 5 USDT;平仓手续费 = 10,000 × 0.0500% = 5 USDT;一个来回 10 USDT,占保证金的 10 ÷ 1,000 = 1%。
换几个条件再算:
| 条件 | 一个来回的手续费 | 占 1,000 USDT 保证金 |
|---|---|---|
| 10 倍,开平都吃单 | 10,000 × 0.0500% × 2 = 10 | 1.0% |
| 10 倍,开平都挂单 | 10,000 × 0.0200% × 2 = 4 | 0.4% |
| 10 倍,都吃单,开 BNB 抵扣 | 10,000 × 0.0450% × 2 = 9 | 0.9% |
| 20 倍,开平都吃单 | 20,000 × 0.0500% × 2 = 20 | 2.0% |
最后一行是这一节想说的:杠杆翻倍,手续费占保证金的比例也翻倍。如果平仓时价格涨了 5%,名义价值变成 10,500,平仓那一笔就是 10,500 × 0.0500% = 5.25 USDT。
拿同样的 1,000 USDT 去做现货、不加杠杆,买入再卖出,一个来回的成交额是 2,000;10 倍合约一个来回的名义价值是 20,000,是它的 10 倍。合约的费率看上去比现货低,但收费的基数大了一个数量级,算下来手续费反而更多。
把盈亏也放进来,比例就更清楚了。还是这笔 10 倍、名义价值 10,000 USDT 的多头:价格涨 5%,账面盈利 10,000 × 5% = 500 USDT,扣掉开仓 5 和平仓 5.25 的手续费,剩 489.75;价格跌 3%,账面亏损 10,000 × 3% = 300 USDT,再加上约 10 USDT 手续费,是 1,000 USDT 保证金的三成左右。
杠杆也在同样地放大价格波动:10 倍仓位下,价格反向走 10% 左右,账面亏损就接近全部保证金,而实际被强平的位置还会更早。手续费只是这张账里最小的一项。
资金费用:只在结算那一刻持仓才收或付
永续合约没有到期日,交易所用资金费率让合约价格贴近现货价格。这是合约特有的一笔钱,现货没有。
它背后的道理可以这样理解:合约价格比现货高,说明想做多的人多,资金费率就偏正,多头要定期付钱给空头,做多的成本上升,价格被往回拉;反过来也一样。这是永续合约通行的设计思路,各交易所的具体公式不同。
它有三个特点,和手续费完全不同:
- 在多空之间互付,不是交易所收走。 帮助中心的定义是,资金费率机制是在多仓和空仓持仓者之间定期进行的费用支付机制,并说明平台仅帮助这笔钱在多空之间完成交易,不收取任何服务费。
- 方向看费率正负。 通行的做法是:资金费率为正,多头付给空头;为负,空头付给多头。所以同一个时点,有人付钱,有人收钱。
- 只在结算时点结算。 结算那一刻你持有仓位,才收或付;在两个结算点之间开仓又平仓,不涉及这笔钱。
计算公式,照帮助中心原文:资金费用 = 持仓名义价值 × 资金费率,其中持仓名义价值 = 标记价格 × 持有合约数量。这里用的是标记价格,不是你开仓的价格。标记价格是交易所另算的一个参考价,和最新成交价可能有差别,具体算法各家不同。
结算时点,以同一家交易所为例:资金费用每 8 小时结算一次,时间是 UTC 00:00、08:00 和 16:00,换成北京时间是 08:00、16:00 和 24:00;结算处理可能需要最多 15 秒。
拿北京时间举个例子:你 09:00 开仓、15:00 平仓,中间没有跨过 16:00 那个结算点,这笔交易不涉及资金费用;同样的仓位 15:00 开、17:00 平,跨过了 16:00,就要按那一期的费率收或付一次。持有时间都不长,结果却不同,看的只是有没有跨过结算点。
资金费率每一期都不一样,可正可负。下面的 0.01% 只是为了演示公式而假设的数,不代表任何一个时点的实际费率:
名义价值 10,000 USDT 的多头,某个结算时点资金费率为 +0.01%,这一期付出 10,000 × 0.01% = 1 USDT;持仓跨过 3 个结算点(大约一天),如果三期都是 +0.01%,共付 3 USDT;连续持有 30 天、90 个结算点都是这个费率,共付 90 USDT,是 1,000 USDT 保证金的 9%。
这个算例说明,资金费用是持仓时间的成本:短线进出可能一次都碰不到,长期持有则会一期一期累积,累积下来比开平仓手续费大得多。当然,费率为负、或者你是空头而费率为正时,这笔钱是收进来的。同样的 10,000 USDT 空头仓位,在 +0.01% 的那一期收进 1 USDT。但别把它当收入来源:资金费率随时变向,为了收资金费去持仓,承担的是整张仓位的价格风险。
资金费率的定义、公式和结算时点出自:合约资金费率简介(币安帮助中心),2026 年 10 月核对
结算频率会变:每 8 小时、每 4 小时,或每小时
「每 8 小时一次」是常态,不是固定不变的。同一页帮助中心还写了两条调整规则:
- 自 2025 年 5 月 2 日 8:00(UTC)起,当 U 本位永续合约的资金费率在前一次结算时达到上限或下限时,结算频率会从每 8 小时或每 4 小时一次,调整为每小时一次。
- 自 2026 年 1 月 2 日 20:00(东八区)起,连续 16 个周期资金费率的绝对值都不超过 0.025% 时,会从每小时一次恢复为每 4 小时一次。
规则里提到的「上限」「下限」,是每个合约资金费率允许的最大值和最小值,各合约不同。同一页帮助中心写明了去哪看:点【数据】→【合约数据】,选【实时资金费率】或【资金费率历史】,能查到每个合约最新的结算间隔和上下限。开仓前打开看一眼你要做的那个合约。
这两条放在一起读,意思是:行情走得很极端、资金费率顶到上限或下限时,结算会变密;行情平静下来一段时间后,才放慢。从第二条也能看出,有的合约本来就是每 4 小时结算,不是所有合约都按 8 小时。
对持仓的人来说,结算变密意味着一天之内收付的次数从 3 次变成 6 次(每 4 小时),甚至 24 次(每小时)。用前面的假设费率估一下:名义价值 10,000 USDT,每小时 0.01%,一天就是 24 × 1 = 24 USDT,是每 8 小时结算时一天 3 USDT 的 8 倍;每 4 小时结算、同样每期 0.01% 的话,一天是 6 × 1 = 6 USDT。而结算变成每小时,往往恰好是费率顶到极值的时候,实际数字只会比这个假设更大。
你持有的那个合约现在多久结算一次,去【实时资金费率】页查,别按「每天三次」想当然。
资金费用不够扣会怎样:从保证金里扣,强平价会靠近
同一页还有一句很要紧的话:资金费用从合约账户的可用余额里扣;余额不够,就从仓位保证金里扣,这可能会影响强平价格。也就是说,账户里一分闲钱都不留、满仓持有跨过结算点,付出去的资金费用会直接吃掉保证金,强平价格跟着往现价靠。合约带杠杆,可能亏掉全部保证金。持仓跨结算点之前,在合约账户里留出一点可用余额,别把保证金用到最后一分。
强平清算手续费:被强平时另扣的一笔,费率在交易规则页
这一笔的官方叫法是「强平清算手续费」,资金进入「风险保障基金」。网上有人叫它「保险基金清算费」,指的是同一件事,但不是官方用语。
帮助中心的「交易合约会产生哪些费用」一页,把合约费用总结为三种:手续费、资金费用,以及仓位遭到强平时产生的强平清算手续费。关于这一笔,原文的意思是:仓位遭到强平时,按某个比例收取强平清算手续费,存入风险保障基金储备,交易历史里标记为「强平清算」。公式是:强平清算手续费 = 名义价值 × 强平清算手续费率。
三种费用的划分和强平清算手续费的公式,原文在:交易合约会产生哪些费用?(币安帮助中心),2026 年 10 月核对
另一份强平说明补充了一句:仓位遭到强平时,除非强平后属于破产仓位,否则部分用于维持仓位所需的资产会作为强平清算手续费支付给交易所。具体费率在合约的「交易规则」页,表里找「强平清算费」那一栏,各合约不同,按你要做的那个合约逐个看。
「破产仓位」可以理解为:强平时价格已经走到连保证金都不够抵亏损的位置。没走到那一步的仓位,被强平时剩下的那部分维持保证金,会有一部分作为这笔手续费扣走。换句话说,一旦被强平,你拿回来的会比「按强平价格平仓」少一截,少掉的就是这笔钱。
三点要记住:
- 这一笔是在亏损之外另收的。被强平时你失去的不只是亏掉的那部分保证金。
- 它按名义价值算,杠杆越高、名义价值越大,这一笔越大。
- 用 BNB 抵扣只管交易手续费。帮助中心原文写明,划转到合约钱包中的 BNB 仅用于抵扣交易费用,无法抵扣强制平仓费用,也不能作为保证金使用。
把几笔加起来:持仓三天要花多少
用同一笔仓位算总账:
- 保证金 1,000 USDT,10 倍,名义价值 10,000 USDT
- 开仓、平仓都吃单,0.0500%,假设价格不变
- 持仓 3 天,按每 8 小时结算跨过 9 个结算点,每期资金费率假设 +0.01%,你是多头
- 没有被强平
开平仓手续费 = 5 + 5 = 10 USDT;资金费用 = 9 × 10,000 × 0.01% = 9 USDT;合计 19 USDT,占保证金 1.9%。如果开平都挂单、并开了 BNB 抵扣:手续费 = 10,000 × 0.0180% × 2 = 3.6 USDT,加上同样的 9 USDT 资金费用,合计 12.6 USDT。
两种算法一对比就能看出:手续费可以靠挂单和 BNB 抵扣压下去,资金费用压不下去,持有越久它占的比例越大。
开仓前,自己过一遍这张清单
每次开仓前,把下面几项各填一个数,总成本就大致有数了:
- 名义价值:价格 × 数量,或者保证金 × 杠杆倍数。
- 你这一级的挂单、吃单费率,以及这笔大概率是挂单还是吃单。
- 开、平各算一次手续费,平仓按预计的平仓价格估。
- 打算持有多久,会跨过几个结算点;这个合约现在是每 8 小时、每 4 小时还是每小时结算,去【实时资金费率】页看。
- 当前资金费率是正是负,同一页能看到;你是多头还是空头,决定这笔是付还是收。
- 强平价格离现在的价格有多远,强平清算费率是多少,后者在交易规则页「强平清算费」那一栏。离得越近,最后那笔强平清算手续费出现的可能越大。
前五项算的是「正常情况下要花多少」,第六项问的是「最坏情况下会怎样」。我建议把第六项放在最前面看。
能省的地方,和省不掉的地方
能省的:
- 挂单代替吃单。 在上面的费率下,挂单费率是吃单的五分之二。
- BNB 抵扣。 9 折,前提是把 BNB 划进 U 本位合约钱包。挂单加 BNB 抵扣是 0.0180%,和不抵扣的吃单 0.0500% 相比,0.0180 ÷ 0.0500 = 0.36,少付六成以上。
- 邀请返现。 有的话,交易手续费的一部分会退回来;但合约部分常有期限,比如 0 级邀请人名下是自开通合约账户起 12 个月,过期就停,详见返现为什么停了。
省不掉的:
- 资金费用。 任何折扣都管不到它,它只取决于费率、名义价值和你跨过了几个结算点。
- 强平清算手续费。 唯一的办法是不被强平,这取决于杠杆倍数和仓位大小,不取决于任何优惠。同样 1,000 USDT 保证金,开 3 倍和开 20 倍,强平价格离现价的距离差得很远;降杠杆是这一项唯一有效的「省钱办法」。
这里还有一层取舍。挂单省手续费,但挂单不保成交时机:急着平仓止损的时候,等挂单成交可能让亏损继续扩大。我的建议是,开仓可以耐心挂单,平仓尤其是止损时,别为了省那 0.03 个百分点的差价去等。
有人为了凑交易量考核去做合约,因为合约的名义价值大,同样的保证金能「刷」出更多交易量。交易量怎么按名义价值累计,交易量是怎么算的那篇有算例。但我的看法很明确:为了几十 USDT 的减免去承担杠杆风险,划不来。合约带杠杆,可能亏掉全部保证金,本站的风险说明里有更完整的提示。
开第一笔合约之前,先按上面那张清单把六项各填一个数。第六项,也就是强平价格离现价多远,如果填不出来,就先别开。
开仓之前常想到的问题
永续合约的手续费是按保证金算,还是按仓位算?
按仓位的名义价值算,也就是价格乘以合约数量,不按你投入的保证金算。用 1,000 USDT 保证金开 10 倍仓位,名义价值是 10,000 USDT,手续费按 10,000 收,开仓、平仓各收一次。
资金费率一天收几次?
常见的是每 8 小时结算一次,以一家大型交易所为例,结算时点是 UTC 00:00、08:00、16:00,即北京时间 08:00、16:00 和 24:00。资金费率触及上限或下限时,结算频率可能调整为每小时一次。只有在结算时点持有仓位,才会收付这笔钱。
资金费是交易所收走的吗?
不是。资金费用在多头和空头持仓者之间互相支付,有的交易所在说明里写明平台不从中收取服务费。资金费率为正时,通行的做法是多头付给空头;为负时反过来。
被强平除了亏掉保证金,还要另外交钱吗?
会有一笔强平清算手续费,计算方式是名义价值乘以强平清算手续费率,资金进入风险保障基金。具体费率按合约不同,去交易所合约的交易规则页,找「强平清算费」那一栏,按合约逐个看。